


초록가계부 - 광고없는 가계부, 돈 모으는 최고의 습관
0.00.00 Avaliações
Especificações do app
- Versão
- 1.57.1
- Atualizado em
- Licença
- Free
- Downloads
- 10.000+
- Desenvolvedor
- Nerdens
- Categorias
- Finanças
- Plataforma
- Android
Capturas de tela
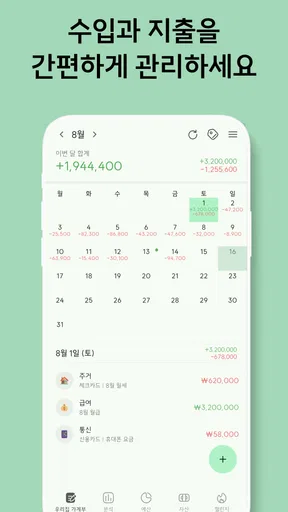
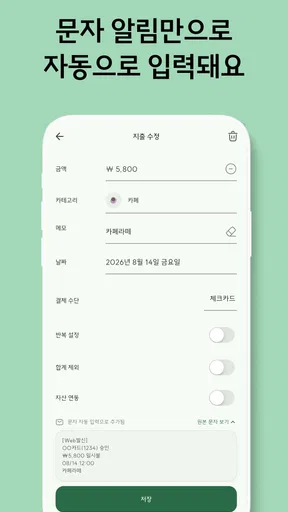
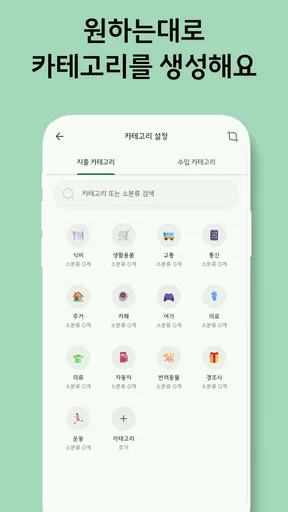
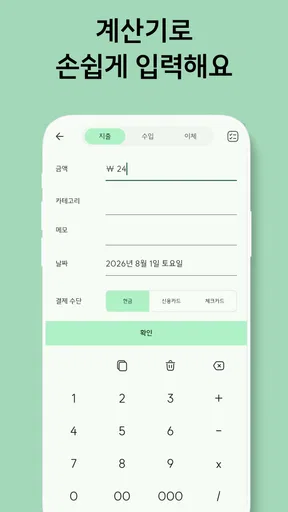
 Análise de AppCompare
Se você está procurando uma forma simples de acompanhar o dinheiro da casa sem transformar cada compra numa tarefa pesada, o 초록가계부 pode fazer sentido. Eu o vejo como um livro de contas domésticas pensado para registrar receitas e despesas, organizar um orçamento e facilitar o acompanhamento entre duas pessoas. A proposta é especialmente interessante para casais, famílias e quem precisa controlar gastos durante uma viagem ou um período de trabalho fora.
O aplicativo é gratuito para instalar e pertence à categoria de finanças. Ele é desenvolvido pela Nerdens, tem classificação PEGI 3 e funciona em dispositivos com Android 7.0 ou superior. A versão atual é a 1.57.1, e a página do aplicativo indica mais de dez mil instalações. Esses números não dizem, por si só, se ele será adequado para você, mas mostram que não se trata apenas de uma ferramenta experimental sem uso real.
Minha primeira impressão é que o foco está menos em produtos financeiros complexos e mais no hábito diário. Em vez de tentar substituir um banco, uma corretora ou uma planilha avançada, ele procura responder a uma pergunta prática: quanto entrou, quanto saiu e como esse movimento afeta o dinheiro que ainda temos disponível?
O que esperar antes de começar
O nome curto exibido na loja é 초록가계부, enquanto o título completo destaca a ideia de uma carteira doméstica sem anúncios e voltada para criar o hábito de economizar. Para quem não lê coreano, isso pode causar uma pequena estranheza logo na busca, mas a função principal fica clara depois da instalação: registrar movimentações e acompanhar a vida financeira cotidiana.
Eu não esperaria encontrar aqui uma plataforma de investimentos, análise de crédito ou integração bancária sofisticada. A força está no controle manual e organizado. Isso pode parecer menos moderno do que aplicativos que tentam importar tudo automaticamente, mas também dá mais consciência sobre cada lançamento. Quando eu registro uma despesa por conta própria, sou obrigado a reconhecer o gasto, em vez de apenas vê-lo aparecer numa lista.
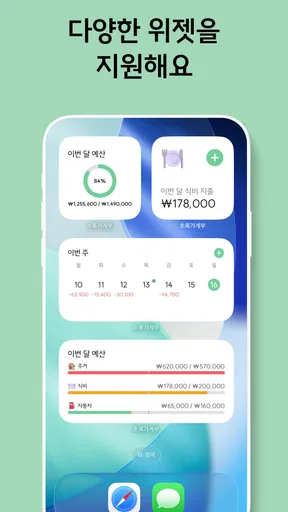
O suporte para widgets é um detalhe importante para quem costuma esquecer de anotar pequenas compras. Um widget pode deixar o acesso ao registro mais próximo da tela inicial, reduzindo o número de passos entre pagar e lançar. Esse tipo de conveniência é mais valioso para despesas pequenas, como café, transporte ou uma compra rápida, porque são justamente os valores que costumam desaparecer da memória.
Outro ponto que diferencia a proposta é o suporte para PC e Excel. Eu considero isso útil para quem prefere revisar os números numa tela grande, arquivar cópias ou fazer uma análise mais cuidadosa no computador. Ao mesmo tempo, é importante entender a troca: quanto mais você sair do uso rápido no celular e entrar em exportações ou revisões em planilha, mais organização manual será necessária.
Vale a pena ler antes de escolher

Football League 2026 transforma partidas rápidas num ritual de bolso

Block Blast! transforma as pausas no telemóvel em partidas rápidas, com anúncios pelo caminho

Guitarra - Músicas de Violão: ritmo fácil, navegação fora de compasso

Piano Crianças Música Canções mostra o que falta aos jogos musicais

Dragon Mania: A Lenda entre dragões, notificações e sessões curtas

Google Notícias organiza a leitura, mas deixa a conversa de fora
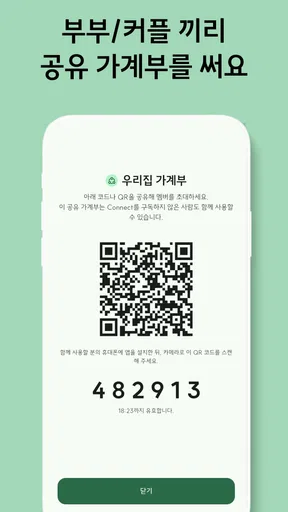
Para um casal, o valor do aplicativo não está apenas em dividir uma lista de despesas. O benefício real aparece quando os dois adotam a mesma regra: registrar no momento da compra, usar categorias coerentes e revisar o orçamento juntos. Sem esse acordo, qualquer aplicativo compartilhado acaba virando uma conta incompleta, com uma pessoa cuidando de tudo e a outra apenas consultando de vez em quando.
Para quem ele funciona melhor
Eu recomendaria o 초록가계부 para quem quer começar a controlar o orçamento sem aprender uma ferramenta complicada. Ele também combina com casais que desejam enxergar as despesas da casa no mesmo lugar, pessoas que precisam organizar receitas e gastos de uma viagem e usuários que gostam de alternar entre celular, computador e Excel.
Ele pode ser uma boa escolha para quem já tentou planilhas, mas desistiu por causa do trabalho de montar fórmulas e atualizar abas. A estrutura de um livro de contas costuma ser mais direta: lançar, consultar e revisar. Para quem gosta de analisar cada detalhe com fórmulas personalizadas, filtros avançados e painéis construídos do próprio jeito, uma planilha tradicional ainda pode oferecer mais liberdade.
Também não o escolheria como ferramenta principal para alguém que espera automação bancária completa ou aconselhamento financeiro personalizado. A proposta é de acompanhamento, não de tomada de decisões por você. Se o seu objetivo principal é investir, comparar produtos financeiros ou receber recomendações baseadas no seu perfil, será melhor procurar uma solução especializada nessas áreas.
Como eu faria a configuração inicial
Depois de instalar, eu começaria pelo mais básico: definir quem vai usar o controle, quais receitas precisam aparecer e quais despesas são realmente recorrentes. Não tentaria cadastrar toda a história financeira da família de uma vez. O melhor começo é criar um retrato útil do mês atual, porque um sistema cheio de informações antigas pode ficar cansativo antes de se tornar útil.
Para uma casa, eu separaria as despesas em grupos que ajudem a tomar decisões. Moradia, alimentação, transporte, contas, lazer e compras pessoais costumam ser mais úteis do que dezenas de categorias minúsculas. Se tudo tiver uma categoria própria, o registro fica lento; se tudo cair em “outros”, a revisão perde valor. O equilíbrio é escolher grupos que respondam a perguntas concretas, como “onde gastamos mais?” ou “qual despesa pode ser reduzida?”
Para um casal, eu combinaria antes o significado de cada lançamento. Uma compra feita no cartão de uma pessoa, mas paga com dinheiro comum, deve entrar no orçamento da casa? Um presente individual pertence ao mesmo grupo das compras domésticas? Essas decisões parecem pequenas, mas evitam discussões posteriores. O aplicativo pode organizar os registros; ele não consegue resolver regras que os usuários ainda não definiram.
Se o objetivo for uma viagem, eu criaria o controle pensando no período inteiro, não apenas no dia a dia. Vale registrar o dinheiro reservado antes da saída, os gastos feitos durante o percurso e as despesas que serão pagas depois, como uma fatura. Essa visão evita a falsa sensação de economia que aparece quando parte dos custos ainda não saiu da conta corrente.
O preço de instalação é gratuito, embora a loja informe compras dentro do aplicativo entre 0,69 € e 13,99 € quando processadas pelo Google Play. Eu verificaria as opções apresentadas na própria tela antes de confirmar qualquer compra. Para experimentar o fluxo básico, não há motivo para começar pagando: primeiro eu testaria se o registro, a consulta e o uso compartilhado realmente se encaixam na rotina.
O primeiro lançamento que realmente importa
O primeiro sucesso, na minha opinião, não é terminar uma configuração perfeita. É registrar uma despesa real logo depois de fazê-la e conseguir encontrá-la novamente na visão do orçamento. Eu começaria com uma compra simples do mesmo dia, escolheria uma categoria que faça sentido e conferiria se o saldo ou o resumo mudou como esperado.
Esse pequeno teste responde a várias dúvidas de uma vez. Você descobre se o processo é rápido o bastante, se a categoria escolhida ajuda na leitura e se o lançamento aparece na área certa. Se a primeira experiência já exigir muitos ajustes, esse é um sinal para simplificar o sistema antes de cadastrar mais coisas.
Imagine uma situação comum: eu e minha parceira fazemos compras para casa, pagamos uma refeição fora e recebemos uma renda no mesmo período. Em vez de esperar o fim do mês, eu registraria cada movimento quando acontecesse. À noite, abriria o resumo para comparar o que ainda está disponível com o que já foi comprometido. No dia seguinte, minha parceira poderia consultar o mesmo panorama antes de fazer outra compra doméstica.
Esse fluxo é mais eficiente quando o lançamento inclui uma descrição que ajude no futuro. “Mercado” pode ser suficiente no momento, mas “compra semanal” ou “produtos de limpeza” torna a revisão mais útil. Não é necessário escrever uma história para cada gasto; basta deixar uma pista que permita lembrar por que o dinheiro saiu.
Eu também evitaria registrar valores aproximados apenas para manter o hábito. Uma estimativa pode ser aceitável durante uma viagem em que o câmbio ainda será conferido, mas, no orçamento doméstico, pequenas diferenças acumuladas prejudicam a confiança no resumo. A disciplina não está em preencher muitos campos; está em manter os lançamentos consistentes.
Como usar o widget sem transformar a tela em um painel
O widget merece uma configuração cuidadosa. Eu o colocaria numa tela que uso todos os dias, mas não necessariamente na primeira posição. O objetivo é facilitar o lançamento, não criar ansiedade ao mostrar números o tempo inteiro. Para quem costuma esquecer compras pequenas, a proximidade ajuda bastante; para quem já consulta o orçamento compulsivamente, pode ser melhor deixá-lo numa área menos chamativa.
Uma técnica prática é usar o widget como lembrete de fechamento do dia. Se eu não registrei alguma coisa durante a correria, a tela inicial me lembra de fazer uma revisão curta à noite. Isso funciona melhor do que tentar reconstruir uma semana inteira de memória, especialmente quando houve várias compras de valores parecidos.
Eu não usaria o widget como substituto da revisão mensal. Ele serve para diminuir o atrito do registro, enquanto a análise precisa de uma visão mais ampla. Uma compra isolada pode parecer irrelevante, mas várias despesas da mesma categoria podem mostrar que o orçamento escolhido não corresponde ao comportamento real.
Onde surgem as confusões mais comuns
A primeira confusão costuma ser misturar saldo bancário com orçamento. O dinheiro disponível na conta não é necessariamente o dinheiro livre para gastar. Há contas futuras, compras no cartão e compromissos recorrentes que ainda não foram debitados. Eu trataria o aplicativo como um retrato organizado dos registros feitos, não como uma promessa de que o valor exibido substitui a conferência da conta.
Outra dificuldade aparece quando uma única compra reúne categorias diferentes. Uma ida ao supermercado pode incluir comida, produtos de higiene e itens para a casa. Se eu lançar tudo numa categoria só, ganho velocidade, mas perco precisão. Se eu dividir cada recibo em muitos pedaços, o controle fica mais detalhado e também mais trabalhoso. Para o uso cotidiano, eu escolheria o nível de detalhe que realmente muda alguma decisão.
As despesas no cartão também exigem uma regra clara. Eu evitaria contar a compra no dia da aquisição e depois contar novamente o pagamento da fatura como se fosse uma nova despesa. O primeiro lançamento representa o consumo; o pagamento posterior é uma transferência ou quitação, conforme a forma como você organiza o orçamento. O ponto principal é adotar uma lógica e mantê-la igual todos os meses.
Em contas compartilhadas, vale definir quem registra quais movimentos. Se os dois lançam tudo, pode haver duplicidade. Se cada um registra apenas suas próprias compras, despesas comuns podem ficar esquecidas. Eu escolheria uma responsabilidade simples, como registrar imediatamente o que cada pessoa paga e fazer uma conferência conjunta no fim do dia. Esse método reduz tanto os esquecimentos quanto os lançamentos repetidos.
O uso no PC e no Excel pode ser muito útil, mas eu não faria uma exportação ou revisão sem antes padronizar nomes e categorias no celular. Dados inconsistentes ficam mais difíceis de corrigir quando já foram espalhados numa planilha. A melhor sequência é registrar com simplicidade, revisar no aplicativo e só depois levar os dados para uma análise mais ampla.
Também é prudente conferir o resultado de uma transferência entre contas. Mover dinheiro da conta corrente para uma reserva não é o mesmo que gastar. Se você tratar cada transferência como despesa, o orçamento parecerá pior do que realmente está; se ignorar uma movimentação que altera o dinheiro disponível, o resumo poderá parecer otimista. O aplicativo ajuda a registrar, mas a interpretação depende da estrutura que você escolheu.
O que fazer quando a rotina começa a falhar
Se eu passasse alguns dias sem registrar nada, não tentaria reconstruir cada detalhe com falsa precisão. Começaria pelas contas maiores e recorrentes, depois preencheria as compras que ainda estão claras na memória. Em seguida, conferiria o saldo real e ajustaria o método para evitar outro intervalo longo. Um sistema financeiro precisa ser recuperável depois de uma semana ruim; caso contrário, ele vira uma fonte de culpa.
Também reduziria o número de categorias se o registro estivesse demorando demais. A melhor categoria é aquela que permite uma decisão posterior. Se duas categorias sempre levam à mesma ação, talvez elas possam ser unificadas. Por outro lado, se uma categoria está escondendo um gasto que você quer controlar, vale separá-la. Essa personalização é mais importante do que tentar imitar um modelo pronto.
Para um casal, eu faria uma revisão curta e objetiva, sem transformar cada lançamento numa acusação. A pergunta útil é “o que esse número nos mostra?”, não “quem gastou isso?”. Quando o controle vira fiscalização, a pessoa começa a evitar o aplicativo. Quando vira uma ferramenta de conversa, ele ajuda a decidir limites, prioridades e ajustes para o próximo período.
O próximo passo depois do primeiro mês
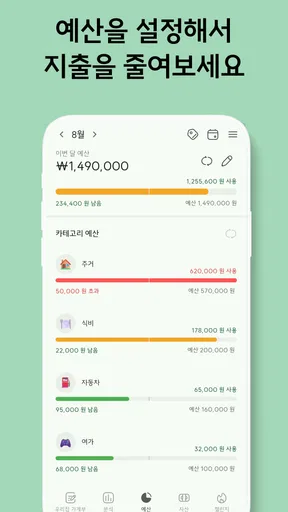
Depois de um mês de uso, eu não olharia apenas para o total gasto. Compararia o que foi planejado com o que realmente aconteceu e procuraria três padrões: despesas que se repetem, gastos que aparecem sem previsão e categorias em que o orçamento foi irrealista. Essa análise é mais útil do que simplesmente tentar cortar tudo, porque mostra onde uma mudança pequena pode ter efeito contínuo.
O suporte para Excel pode entrar justamente nessa etapa. No celular, o foco é manter os registros vivos; no computador, fica mais confortável observar tendências e preparar um orçamento para o período seguinte. Eu usaria a planilha como uma camada de análise, não como o lugar principal para digitar cada compra, a menos que você realmente prefira esse método.
Para viagens e trabalho fora, a revisão pode ser feita por etapas: antes da saída, durante os dias fora e depois do retorno. Antes, você estima os recursos disponíveis; durante, registra o que foi pago; depois, compara o custo real com a expectativa. Esse processo ajuda a separar gastos excepcionais de hábitos domésticos, evitando que um mês atípico distorça todas as decisões seguintes.
O aplicativo é mais interessante quando você o transforma num ritual curto. Eu reservaria alguns minutos para conferir os lançamentos, corrigir categorias e observar o orçamento. Não é preciso abrir a ferramenta a cada hora. O ganho vem da regularidade e da clareza, não da quantidade de tempo gasto olhando para números.
Há também uma questão de privacidade prática: como o controle envolve receitas, despesas e hábitos de consumo, eu evitaria compartilhar o acesso com pessoas que não precisam participar. No caso de um casal, o compartilhamento deve existir para facilitar decisões comuns, não para expor gastos pessoais sem acordo. Essa conversa é parte da configuração, mesmo que não apareça como uma função técnica.
Minha avaliação para quem está decidindo agora
Na minha experiência, o 초록가계부 é mais convincente como ferramenta de hábito do que como centro completo da vida financeira. Ele reúne registro de receitas e despesas, orçamento, widgets e caminhos de uso no PC e no Excel numa proposta que pode ser simples para iniciantes, mas flexível o bastante para uma casa que queira revisar os números com mais calma.
Eu o escolheria se precisasse começar rapidamente, dividir o acompanhamento com outra pessoa ou substituir uma planilha que nunca é atualizada. A gratuidade inicial também facilita testar o fluxo antes de considerar qualquer compra dentro do aplicativo. O ponto decisivo seria perceber se os lançamentos cabem na minha rotina e se o resumo me ajuda a tomar decisões reais.
Eu procuraria outra solução se a prioridade fosse sincronização bancária automática, investimentos, relatórios financeiros muito avançados ou uma experiência totalmente sem lançamentos manuais. Também teria cautela se apenas uma pessoa da casa estivesse disposta a registrar tudo, porque nenhuma função compartilhada compensa a falta de participação.
O fato de exigir Android 7.0 ou superior torna a compatibilidade relativamente ampla para aparelhos que ainda utilizam versões modernas do sistema. Ainda assim, eu verificaria o funcionamento no meu dispositivo e começaria com um pequeno conjunto de registros. A classificação PEGI 3 indica uma proposta adequada para público geral, mas isso não significa que qualquer configuração financeira será automaticamente simples para todos.
Minha recomendação final é começar sem tentar construir o orçamento perfeito. Instale, registre uma receita e uma despesa real, confira o resumo, ajuste as categorias e combine uma regra de uso com quem divide as contas. Se essa primeira sequência parecer natural, o aplicativo tem boas chances de se tornar um hábito útil. Se já parecer burocrática, uma planilha simples ou uma ferramenta mais automatizada poderá servir melhor.
O melhor resultado aqui não é ter uma tela cheia de números, mas conseguir enxergar para onde o dinheiro está indo e agir antes que o mês termine. É nesse ponto que o 초록가계부 mostra seu valor: ao transformar o controle doméstico numa rotina concreta, compartilhável e suficientemente simples para ser mantida.
Prós
- Interface simples
- clara e fácil de usar no dia a dia.
- Não exibe anúncios
- tornando o registro das despesas mais agradável.
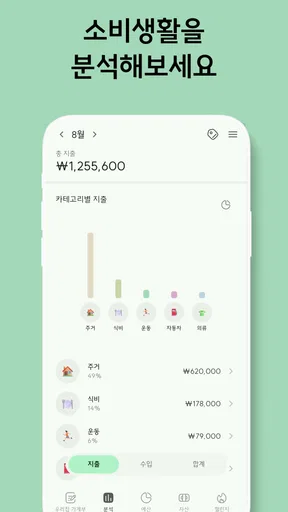
- Ajuda a visualizar hábitos financeiros e controlar melhor o orçamento.
- Permite organizar receitas e gastos por categorias práticas.
- Pode ser útil para criar uma rotina consistente de economia.
Contras
- A interface em coreano pode dificultar o uso para quem não domina o idioma.
- Pode oferecer menos recursos avançados que apps financeiros completos.
- É necessário registrar os gastos manualmente para manter os dados atualizados.
- A ausência de sincronização bancária pode tornar o controle mais trabalhoso.
- Algumas funções podem exigir tempo para serem descobertas e configuradas.
Perguntas frequentes sobre 초록가계부 - 광고없는 가계부, 돈 모으는 최고의 습관
O que é o 초록가계부 e para que serve?
O 초록가계부 é um aplicativo de controle financeiro pessoal voltado para quem deseja registrar receitas, despesas e hábitos de consumo de forma simples. Durante o uso, ele se mostra adequado para acompanhar gastos do dia a dia, organizar categorias e visualizar melhor para onde o dinheiro está indo. A proposta principal é ajudar o usuário a criar uma rotina de economia sem anúncios interrompendo a experiência.
O 초록가계부 é realmente gratuito e não exibe anúncios?
O nome do aplicativo destaca uma experiência sem publicidade, o que significa que a utilização tende a ser mais limpa e confortável do que em muitos gerenciadores financeiros gratuitos. Ainda assim, é recomendável conferir a página oficial da loja antes de instalar, pois condições de uso, recursos pagos, compras internas ou alterações no modelo de distribuição podem variar conforme a versão e a região. Verifique também a política de privacidade e os termos disponíveis.
Quais recursos de controle financeiro estão disponíveis no aplicativo?
O aplicativo foi desenvolvido para facilitar o registro de movimentações financeiras, permitindo acompanhar entradas e saídas e separar despesas por categorias. Dependendo da versão instalada, também podem estar disponíveis resumos, históricos, metas ou estatísticas para ajudar na análise do orçamento. Ele é mais indicado para controle manual e consciente dos gastos do que para usuários que procuram uma plataforma bancária completa com integrações automáticas.
É seguro inserir informações financeiras no 초록가계부?
Antes de cadastrar dados, é importante analisar as permissões solicitadas, a política de privacidade e a forma como as informações são armazenadas. Um aplicativo de orçamento normalmente pode conter dados sensíveis sobre hábitos de consumo, mesmo quando não exige informações bancárias. Evite inserir senhas, códigos de cartão ou credenciais bancárias. Também vale verificar se existe backup, sincronização ou proteção por senha para evitar perda ou acesso indevido.
O 초록가계부 funciona para todos os usuários e está disponível em português?
O aplicativo foi criado principalmente para o público coreano, e sua interface, categorias e descrições podem estar concentradas no idioma coreano. Isso pode dificultar a utilização para quem não conhece o idioma, embora usuários familiarizados com aplicativos de finanças consigam compreender parte dos recursos por meio dos ícones e da organização visual. Antes do download, confirme a compatibilidade com seu dispositivo, o idioma oferecido e os requisitos atuais na loja oficial.


